Pérdida total ≠ pago total: conceptos básicos sobre la pérdida de valor (diminished value) y el seguro gap
Lo esencial, de entrada: cuando su automóvil se declara «pérdida total» después de un accidente, el pago del seguro rara vez equivale a lo que realmente necesita para reemplazar su vehículo o para saldar su préstamo. Comprender las reclamaciones por pérdida de valor y el seguro gap puede ayudarle a protegerse de gastos considerables de su propio bolsillo.
La dura realidad: las reclamaciones por pérdida total van en aumento
Datos recientes de LexisNexis Risk Solutions muestran que las reclamaciones por pérdida total representaron el 27 % de las reclamaciones por colisión en 2022, frente al 24 % en 2021. Esta tendencia al alza significa que más conductores enfrentan la diferencia económica entre el pago del seguro y el costo real de reemplazo.
Entender cómo determinan las compañías de seguros el valor de su vehículo—y qué opciones tiene para cubrir posibles diferencias—es fundamental para todo conductor.
Entender la «pérdida total» frente al valor real en efectivo
¿Qué convierte a un automóvil en «pérdida total»?
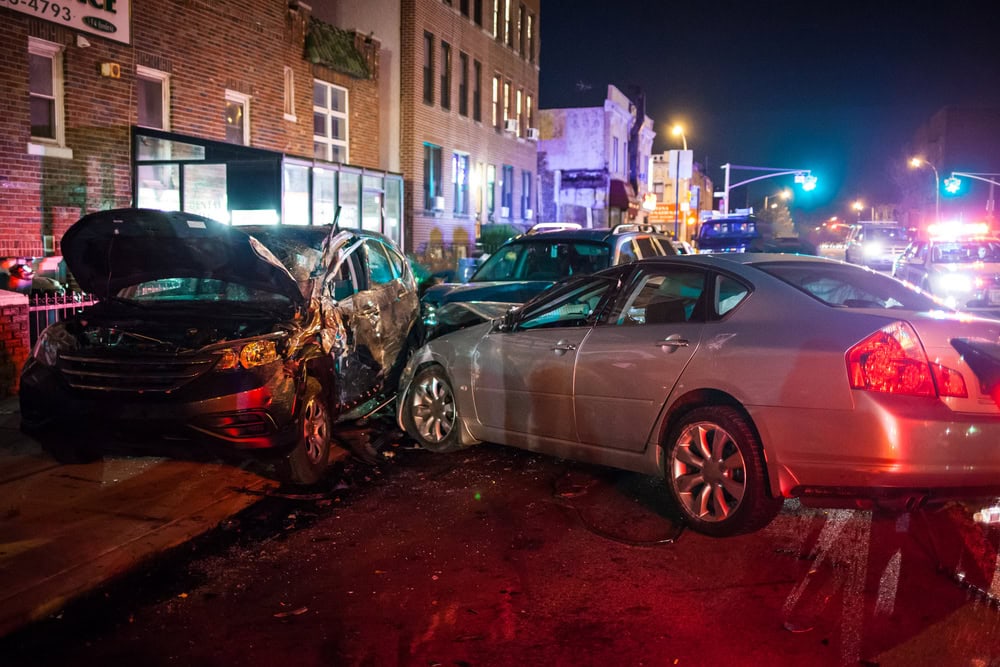
Un vehículo se considera pérdida total cuando el costo de devolverlo a su condición previa al siniestro es mayor que el valor del vehículo. La mayoría de los estados usan un porcentaje límite (por lo general entre el 70 % y el 80 %): si los costos de reparación superan ese porcentaje del valor real en efectivo (ACV) del vehículo, el automóvil se declara pérdida total.
Cómo calculan las aseguradoras el pago
Cuando su automóvil se declara pérdida total, las compañías de seguros pagan el valor real en efectivo (ACV) del vehículo, es decir, su valor actual de mercado incluida la depreciación. Rara vez corresponde a lo que usted pagó por el automóvil o a lo que todavía debe de su préstamo.
Factores clave que afectan el cálculo del ACV:
- Año, marca, modelo y millaje
- Condición y desgaste del vehículo
- Condiciones del mercado local
- Datos de ventas comparables
- Equipamiento opcional y modificaciones
El proceso de valuación: KBB, NADA y estándares de la industria
Las compañías de seguros pueden basarse en guías de valuación reconocidas como Kelley Blue Book (KBB), National Automobile Dealers Association (NADA), o emplear fórmulas propias. Cada método puede arrojar valores distintos:
Kelley Blue Book (KBB): durante más de 90 años, KBB ha sido el recurso de confianza para los valores de automóviles usados, aprovechando enormes cantidades de datos, incluidas transacciones reales, y ajustándolos según las condiciones del mercado local y las tendencias estacionales.
NADA: la Guía NADA existe desde 1933 y suele preferirse para la valuación de vehículos comerciales; por lo general se inclina hacia los datos de ventas de concesionarios.
CCC Information Services: algunas aseguradoras utilizan CCC para el análisis detallado de reclamaciones por accidentes, en particular en situaciones de pérdida total.
Los costos ocultos: por qué pérdida total ≠ cobertura total
El problema del saldo del préstamo
Considere este escenario común:
- ACV de su automóvil: $15,000
- Saldo pendiente del préstamo: $18,000
- Pago del seguro: $15,000 (menos el deducible)
- Costo de su propio bolsillo: más de $3,000
Usted sigue debiendo dinero de su préstamo incluso después del pago del seguro si el valor real en efectivo de su vehículo es menor que lo que adeuda. Esta situación, conocida como estar «al revés» o «bajo el agua» en su préstamo, afecta a millones de conductores.
La realidad del costo de reemplazo
Incluso si su vehículo está totalmente pagado, el pago del ACV puede no cubrir el costo de reemplazarlo por un modelo similar. Entre los factores que contribuyen a esta diferencia están:
- Depreciación acelerada: los automóviles pierden valor rápidamente, sobre todo en los primeros años
- Inflación del mercado: los precios de los autos usados pueden fluctuar significativamente
- Variaciones regionales: las condiciones del mercado local afectan tanto al ACV como a los costos de reemplazo
- Impuestos y cargos: registro, impuestos y cargos del concesionario por el vehículo de reemplazo
Pérdida de valor: el daño oculto incluso cuando su auto no es pérdida total
¿Qué es la pérdida de valor (diminished value)?
La pérdida de valor (diminished value) es un término de la industria del seguro que designa el valor que pierde un automóvil por tener un accidente en su historial. Aunque las reparaciones restauren por completo el auto a su condición previa al accidente, el accidente sigue apareciendo en su informe de historial vehicular, lo que reduce su valor.
Tipos de reclamaciones por pérdida de valor
1. Pérdida de valor inherente (la más común) Este tipo, el más frecuente, se refiere al valor justo de mercado de su vehículo después de ser reparado tras un accidente. Incluso con reparaciones perfectas, el historial de accidentes reduce el valor de reventa.
2. Pérdida de valor inmediata (rara vez utilizada) Se basa en la pérdida de valor antes de que se reparen los daños del accidente: la diferencia entre el valor de mercado previo al accidente y el valor real antes de cualquier reparación.
3. Pérdida de valor relacionada con la reparación Se refiere a la pérdida de valor del vehículo debida a reparaciones de baja calidad realizadas después de un accidente, como pintura que no coincide exactamente o el uso de piezas de posventa en lugar de piezas originales (OEM).
La fórmula 17c de pérdida de valor
La mayoría de las compañías de seguros usan un cálculo llamado fórmula 17c de pérdida de valor, que se originó en un caso de reclamaciones en Georgia en el que participó State Farm. Las aseguradoras suelen aplicar un tope del 10 por ciento—conocido como la pérdida de valor base—al valor de venta de su vehículo estimado por NADA o Kelley Blue Book.
Cálculo 17c paso a paso:
- Determinar el valor de mercado usando KBB o NADA
- Aplicar el tope del 10 % (pérdida de valor base)
- Aplicar el multiplicador de daños según la gravedad
- Aplicar el multiplicador de millaje
Ejemplo real de pérdida de valor
En un caso de 2024, la editora de consejos de Kelley Blue Book, Renee Valdes, presentó una reclamación por pérdida de valor ante Liberty Mutual Insurance por un accidente causado por uno de sus asegurados. Según los cálculos basados en los valores altos y bajos de la guía, el rango de acuerdo esperado era de $650 a $715, pero Liberty Mutual ofreció solo $400.
Este ejemplo ilustra por qué la representación profesional es importante en las reclamaciones por pérdida de valor.
Seguro gap: su red de protección financiera
¿Qué es el seguro gap?
La cobertura de seguro gap cubre la diferencia entre lo que usted debe de su préstamo automotriz y lo que su automóvil realmente vale. Cuando presenta una reclamación que califica, su cobertura integral (comprehensive) o de colisión pagará el valor real en efectivo de su vehículo, menos su deducible, y su cobertura gap puede entonces pagar la diferencia entre el ACV de su vehículo y el saldo pendiente de su préstamo o arrendamiento.
Cuándo aplica el seguro gap
El seguro gap entra en acción cuando:
- Su vehículo es robado
- Su automóvil se declara pérdida total en un accidente
- El ACV es menor que el saldo de su préstamo o arrendamiento
El seguro gap puede costar tan poco como $20 al mes, y las compañías de arrendamiento suelen exigirlo.
Limitaciones del seguro gap
Exclusiones importantes que debe conocer:
- Cargos de financiamiento y penalidades por exceso de millaje
- Garantías extendidas y seguros de crédito
- Pagos vencidos del préstamo
- Depósitos de garantía u otros cargos del arrendamiento
¿Quién necesita seguro gap?
Entre los escenarios de alto riesgo están:
- Compradores de autos nuevos: los automóviles se deprecian rápidamente durante el primer año
- Enganche pequeño: un pago inicial menor al 20 % aumenta el riesgo de quedar «bajo el agua»
- Préstamos a largo plazo: financiamientos de 60 meses o más aumentan el riesgo de diferencia
- Vehículos de alta depreciación: los autos de lujo y ciertos modelos pierden valor rápidamente
- Contratos de arrendamiento: la mayoría de los arrendamientos exigen cobertura gap
Estrategias legales: cómo maximizar su recuperación
Cómo impugnar las valuaciones de la aseguradora
El VEA (valor en efectivo real) de su automóvil es negociable. Es posible que pueda negociar un pago mayor si no está de acuerdo con la valuación de la aseguradora, pero necesitará pruebas que lo respalden.
Pasos para disputar valuaciones bajas:
- Obtenga avalúos independientes: contrate a tasadores automotrices certificados
- Investigue ventas comparables: busque vehículos similares en su zona
- Documente el estado del vehículo: registros de mantenimiento, reparaciones recientes, mejoras
- Considere las mejoras recientes: sistemas de sonido, accesorios personalizados con recibos
Estrategia para reclamos por valor disminuido
Requisitos para reclamos exitosos:
- No tener la culpa: es poco probable que tenga éxito en un reclamo por valor disminuido si usted tuvo la culpa del accidente
- Documentación adecuada: historial del vehículo, registros de reparación, valor previo al accidente
- Evaluación profesional: valoración independiente del valor disminuido
- Cumplimiento de la ley estatal: algunos estados tienen requisitos específicos
Cuándo involucrar a un abogado
Considere contar con representación legal cuando:
- Las compañías de seguros niegan reclamos válidos por valor disminuido
- Los acuerdos por pérdida total parecen injustamente bajos
- Hay varios vehículos involucrados con cuestiones complejas de responsabilidad
- Los accidentes de camión o los accidentes de motocicleta resultan en pérdida total
- Las disputas involucran vehículos comerciales o pólizas de empresas
Cómo protegerse: estrategias proactivas
Antes de comprar
Decisiones de compra inteligentes:
- Investigue las tasas de depreciación: elija modelos que conserven mejor su valor
- Considere un vehículo usado certificado: evite el período de depreciación más pronunciado
- Evalúe el seguro gap: compare la cobertura gap del concesionario con la de la aseguradora
- Entienda su póliza: conozca la diferencia entre cobertura por valor en efectivo real y por costo de reemplazo
Después de un accidente
Pasos inmediatos para proteger sus intereses:
- Documente todo: fotos de los daños, la escena y los vehículos involucrados
- No acepte las primeras ofertas: las compañías de seguros suelen ofrecer acuerdos iniciales muy bajos
- Reúna los registros de mantenimiento: demuestre el estado y el cuidado de su vehículo
- Investigue ventas comparables: conozca el verdadero valor de mercado de su automóvil
- Considere ayuda profesional: tasadores, abogados o ambos
Cómo tratar con las compañías de seguros
Mejores prácticas para los reclamos:
- Sea objetivo, no emocional: aténgase a los hechos documentados
- Lleve registros detallados: todas las comunicaciones, estimaciones y ofertas
- No apresure los acuerdos: tómese el tiempo para comprender la totalidad de los daños
- Conozca sus derechos: las leyes estatales varían en cuanto a las prácticas de seguros
Consideraciones específicas de Texas
Requisitos y protecciones de seguros en Texas
Conforme a las leyes de accidentes automovilísticos de Texas, los conductores deben mantener una cobertura mínima de responsabilidad civil, pero esta no protege su propio vehículo en situaciones de pérdida total. Texas sigue un sistema basado en la culpa, lo que significa que el seguro de la parte responsable debe cubrir sus daños.
Impacto de la culpa comparativa
Texas aplica reglas de culpa comparativa modificada, lo que puede afectar tanto los acuerdos por pérdida total como los reclamos por valor disminuido cuando varias partes comparten la responsabilidad de un accidente.
El papel de los abogados de lesiones personales
Cuándo es esencial la ayuda legal
Un abogado de accidentes automovilísticos en Houston puede ayudarle con:
Disputas por pérdida total:
- Impugnar determinaciones inadecuadas del valor en efectivo real
- Negociar con las compañías de seguros
- Buscar fuentes adicionales de compensación
- Manejar situaciones complejas con varios vehículos
Reclamos por valor disminuido:
- Calcular el verdadero valor disminuido
- Reunir testimonios de expertos
- Negociar con la aseguradora de la parte culpable
- Presentar demandas cuando sea necesario
El enfoque del bufete de abogados del señor Moudgil
En El bufete de abogados del señor Moudgil, entendemos que una pérdida total no significa una compensación total. Nuestro equipo con experiencia ha recuperado más de $14 millones para sus clientes, incluidos muchos casos relacionados con situaciones de pérdida total de vehículos.
Nuestro enfoque integral incluye:
- Avalúos y valuaciones independientes del vehículo
- Testimonio de testigos expertos sobre el valor disminuido
- Negociación con todas las aseguradoras involucradas
- Litigio cuando las compañías de seguros actúan de mala fe
Mitos y conceptos erróneos comunes
Mito 1: «El seguro gap lo cubre todo»
Realidad: el seguro gap solo cubre la diferencia del saldo del préstamo o arrendamiento, no los costos de reemplazo, impuestos u otros gastos.
Mito 2: «Solo puedo presentar un reclamo por valor disminuido ante el seguro del conductor culpable»
Realidad: algunos estados le permiten presentar un reclamo ante su propia compañía de seguros si no se puede identificar al otro conductor o si este no cuenta con seguro suficiente.
Mito 3: «Las compañías de seguros siempre usan el valor del Blue Book»
Realidad: las compañías de seguros pueden consultar KBB, NADA o emplear fórmulas propias. La elección depende de la política de la compañía de seguros.
Mito 4: «Pérdida total significa que no puedo negociar»
Realidad: las determinaciones del valor en efectivo real a menudo son negociables con la documentación y las pruebas adecuadas.
Estrategias de recuperación financiera
Cómo maximizar los acuerdos por pérdida total
Puntos clave de negociación:
- Ventas comparables recientes: vehículos similares vendidos localmente
- Documentación del estado: registros de mantenimiento, reparaciones recientes
- Valor del equipamiento opcional: accesorios de fábrica y del mercado de repuestos
- Valor de mercado antes de la pérdida: el precio real de venta de autos similares
Cómo fundamentar casos de valor disminuido
Las pruebas esenciales incluyen:
- Avalúo del vehículo previo al accidente o análisis de mercado
- Evaluación del estado después de la reparación
- Análisis de ventas de vehículos comparables
- Testimonio pericial sobre el impacto en el valor
Cómo tratar con varias compañías de seguros
Los accidentes complejos pueden involucrar:
- Su cobertura de colisión para el pago inmediato del valor real en efectivo (ACV)
- La cobertura de responsabilidad civil del conductor culpable por daños adicionales
- El seguro gap para proteger el saldo del préstamo
- Reclamos por disminución del valor contra la aseguradora de la parte culpable
Prevención y educación
Comprenda su cobertura
Revise su póliza para verificar:
- Cobertura de ACV frente a costo de reemplazo: sepa cuál tiene
- Disponibilidad del seguro gap: a través de su aseguradora o del concesionario
- Límites de cobertura de auto de alquiler: por cuánto tiempo está cubierto mientras se resuelve el caso
- Estructura de los deducibles: cómo afectan los pagos por pérdida total
Tomar decisiones informadas
Antes de financiar o arrendar:
- Calcule las curvas de depreciación frente al saldo del préstamo
- Compare los costos y los límites de cobertura del seguro gap
- Entienda los porcentajes del umbral de pérdida total de su estado
- Investigue el patrón de depreciación previsto de su vehículo
Conclusión: proteja su inversión
La realidad es contundente: una pérdida total no equivale a un pago total. Comprender las diferencias entre los acuerdos del seguro y las necesidades económicas reales es fundamental para protegerse después de un accidente.
Puntos clave:
- El ACV rara vez cubre los costos de reemplazo ni los saldos pendientes del préstamo
- Los reclamos por disminución del valor pueden recuperar pérdidas adicionales incluso sin que haya pérdida total
- El seguro gap brinda protección esencial para vehículos financiados o arrendados
- La representación profesional mejora significativamente los resultados de los acuerdos
Cuándo necesita ayuda experta
Si enfrenta una situación de pérdida total, una disputa por disminución del valor o un reclamo de seguro complejo, no lo haga solo. Comuníquese con El bufete de abogados del señor Moudgil al (832) 476-3209 para una consulta gratuita.
Nuestros experimentados abogados de lesiones personales en Houston conocen a fondo las complejidades de las valuaciones de vehículos, las prácticas de mala fe de las aseguradoras y el alcance total de los daños recuperables en casos de accidentes.
Ofrecemos:
- Evaluaciones gratuitas de su caso para analizar su situación
- Sin costos iniciales: usted solo paga si recuperamos una compensación
- Investigación integral de todas las posibles fuentes de recuperación
- Redes de testigos expertos, incluidos tasadores automotrices certificados
No permita que las compañías de seguros le paguen de menos en los acuerdos por pérdida total ni que rechacen reclamos válidos por disminución del valor. Su recuperación económica puede depender de comprender estas distinciones fundamentales y de contar con defensores con experiencia de su lado.
Recursos legales relacionados:
Para obtener más información sobre asuntos legales relacionados con accidentes, explore nuestros recursos sobre accidentes de camiones, accidentes de viajes compartidos y representación integral en lesiones personales en todo Texas.
Fuentes:
- Kelley Blue Book – Guía sobre el valor real en efectivo
- Progressive Insurance – Proceso de reclamos por pérdida total
- National Association of Insurance Commissioners – Pautas sobre pérdida total
- Insurance Information Institute – Métodos de valuación de vehículos
- Texas Department of Insurance – Pautas de protección al consumidor